همبانکی؛ نسخه جدید تحول در نظام بانکی / پایان عصر بانکداری جزیرهای با اتحادهای راهبردی
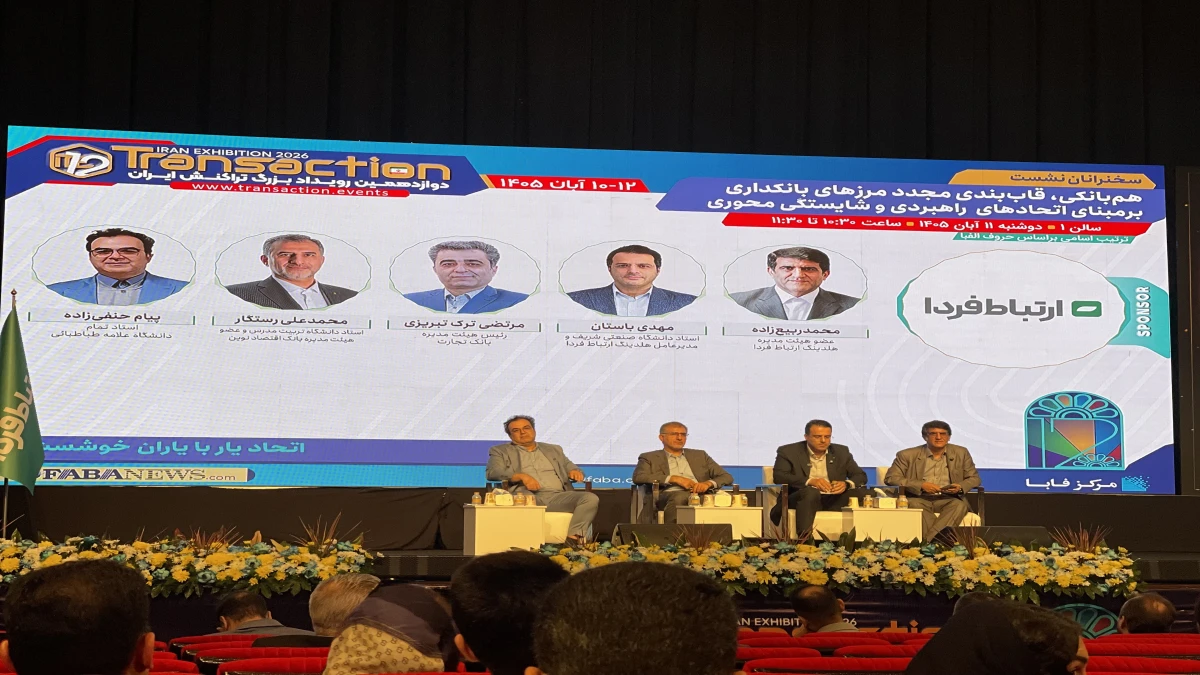
به گزارش افق بازار، نشست تخصصی «همبانکی؛ قاببندی مجدد مرزهای بانکداری بر مبنای اتحادهای راهبردی و شایستگیمحوری» با حضور مدیران ارشد صنعت بانکی، استادان دانشگاه و صاحبنظران اقتصادی در دوازدهمین رویداد بزرگ تراکنش ایران برگزار شد.
در این نشست، کارشناسان با بررسی چالشهای ساختاری نظام بانکی، بر ضرورت بازتعریف مرزهای فعالیت بانکها، بهرهگیری از توانمندیهای مکمل و توسعه همکاریهای راهبردی میان بازیگران صنعت مالی تأکید کردند. محور اصلی این مباحث، عبور از مدل سنتی خرید خدمات و حرکت به سمت الگویی بود که در آن همکاری و تقسیم منافع، مبنای خلق ارزش قرار میگیرد.
ربیعزاده: تحول بانکداری بدون تغییر نگرشهای مدیریتی امکانپذیر نیست
محمد ربیعزاده، عضو هیئتمدیره هلدینگ ارتباط فردا، با اشاره به اهمیت شکلگیری مفهوم همبانکی در نظام مالی کشور، اظهار کرد: توسعه این رویکرد نیازمند ایجاد گفتمانی جدید در صنعت بانکداری و تعامل بیشتر میان مدیران اجرایی و جامعه دانشگاهی است.
وی با اشاره به تشکیل کمیته علمی نشست و حضور استادان دانشگاه و مدیران باتجربه صنعت بانکی افزود: هدف از برگزاری این نشست، بررسی ابعاد نظری و اجرایی همبانکی و فراهم کردن زمینه توسعه این مفهوم در نظام مالی کشور است.
ربیعزاده تأکید کرد: تحول در صنعت بانکداری صرفاً به استفاده از ابزارهای فناورانه و توسعه خدمات دیجیتال محدود نمیشود، بلکه بازنگری در ساختارهای سازمانی، نهادها و الگوهای ذهنی مدیران نیز باید در دستور کار قرار گیرد.
باستان: بانکها باید از خرید خدمت به سمت خلق ارزش مشترک حرکت کنند
مهدی باستان، استاد دانشگاه صنعتی شریف و مدیرعامل هلدینگ ارتباط فردا، با تشریح مفهوم همبانکی، آن را رویکردی متفاوت از برونسپاری سنتی دانست و گفت: بازتعریف مرزهای بانکداری باید بر اساس شناسایی شایستگیهای سازمانی، قابلیتهای مکمل و ظرفیت همکاری میان بازیگران زنجیره ارزش انجام شود.
وی با اشاره به اینکه بانکها در الگوی سنتی معمولاً میان توسعه داخلی خدمات و خرید آن از تأمینکنندگان بیرونی تصمیمگیری میکنند، اظهار کرد: در رویکرد همبانکی، موضوع فراتر از انتخاب میان تولید داخلی یا خرید خدمت است و باید بررسی شود که همکاری با مجموعههای دارای توانمندی تخصصی چگونه میتواند ارزش بیشتری برای ذینفعان ایجاد کند.
مدیرعامل هلدینگ ارتباط فردا تصریح کرد: بانکها ابتدا باید قابلیتهای اصلی خود را شناسایی کنند و سپس با انتخاب شرکای مناسب، زمینه ترکیب توانمندیها و ایجاد ارزش افزوده را فراهم آورند.
باستان تفاوت اصلی اتحاد راهبردی با برونسپاری را در عمق همکاری و همسویی منافع دانست و افزود: در روابط پیمانکاری، معمولاً قرارداد، تعهدات و کنترل کیفیت خدمات محور تعامل است؛ اما در اتحاد راهبردی، طرفین باید اهداف مشترک، قابلیتهای مکمل و سازوکار مشخصی برای تصمیمگیری و مدیریت همکاری داشته باشند.
به گفته وی، انتخاب شریک راهبردی نباید صرفاً بر اساس توانایی ارائه یک خدمت صورت گیرد، بلکه میزان مکمل بودن قابلیتها، همسویی اهداف و ظرفیت خلق ارزش مشترک باید معیار اصلی تصمیمگیری باشد.
رستگار: بانکها باید مرز میان رقابت و همکاری را بازتعریف کنند
محمدعلی رستگار، استاد دانشگاه تربیت مدرس و عضو هیئتمدیره بانک اقتصادنوین، نیز با اشاره به ضرورت توسعه همکاری میان بانکها اظهار کرد: در بسیاری از صنایع، بنگاهها در کنار رقابت با یکدیگر، در حوزههایی که منافع مشترک دارند همکاری میکنند؛ رویکردی که میتواند در صنعت بانکداری نیز توسعه یابد.
وی با اشاره به ساختار تاریخی نظام بانکی ایران افزود: در گذشته همکاری میان بانکها بیشتر به کنسرسیومهای تأمین مالی، اجرای پروژههای بزرگ و برخی خدمات مشترک محدود بوده است؛ در حالی که ظرفیتهای گستردهتری برای همکاری در این صنعت وجود دارد.
رستگار استفاده مشترک از زیرساختهای بانکی را یکی از راهکارهای کاهش هزینههای عملیاتی دانست و با اشاره به تعدد شعب بانکها در برخی مناطق گفت: این موضوع قابل بررسی است که آیا میتوان بخشی از خدمات بانکی را از طریق زیرساختها و شعب مشترک ارائه کرد تا ضمن حفظ دسترسی مشتریان، هزینههای تکراری کاهش یابد.
عضو هیئتمدیره بانک اقتصادنوین همچنین به تجربه همکاری در حوزههایی مانند شبکه شتاب، شاپرک و زیرساختهای خودپرداز اشاره کرد و گفت: توسعه این همکاریها به سایر بخشهای بانکداری نیز امکانپذیر است.
وی با تأکید بر نقش سیاستگذاری و مقررات در توسعه همبانکی خاطرنشان کرد: بانکها باید مشخص کنند در کدام حوزهها رقابت ضروری است و در چه بخشهایی میتوان از طریق همکاری راهبردی، بهرهوری را افزایش داد و هزینهها را مدیریت کرد.
حنفیزاده: آینده بانکداری در گرو حرکت به سمت اکوسیستمهای شبکهای است
پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، نیز با اشاره به تحولات ساختاری صنعت بانکداری اظهار کرد: نگرش سنتی مبتنی بر مالکیت تمامی منابع، زیرساختها و خدمات مورد نیاز توسط بانکها، بهتدریج جای خود را به ساختارهای شبکهای و اکوسیستمی میدهد.
وی افزود: تحولات فناوری، تغییر سبک زندگی و افزایش انتظارات مشتریان از خدمات دیجیتال، بانکها را ناگزیر کرده است روابط خود را با سایر بازیگران اقتصادی و فناورانه بازتعریف کنند.
حنفیزاده با اشاره به نقش شرکتهای نوپا و فناور در توسعه خدمات مالی گفت: این شرکتها با برخورداری از دانش تخصصی، فناوریهای جدید و شناخت نیازهای بازار میتوانند خدمات نوآورانهای ارائه دهند؛ اما برای بهرهگیری از زیرساختها و ظرفیتهای بانکی، به همکاری با بانکها نیاز دارند.
به گفته وی، ترکیب توانمندی شرکتهای فناور با زیرساختها و ظرفیتهای بانکها میتواند زمینه ارائه خدمات جدید و خلق ارزش بیشتر را فراهم کند.
این استاد دانشگاه همچنین تأکید کرد که در الگوهای جدید همکاری، تقسیم منافع باید متناسب با میزان مشارکت هر یک از بازیگران انجام شود؛ زیرا نبود سازوکار عادلانه برای توزیع ارزش ایجادشده میتواند استمرار همکاریهای بلندمدت را با چالش مواجه کند.
همبانکی؛ مسیر تازه افزایش بهرهوری در صنعت بانکداری
مجموع مباحث مطرحشده در این نشست نشان میدهد که آینده صنعت بانکداری تنها به توسعه فناوریهای جدید و گسترش خدمات دیجیتال وابسته نیست، بلکه بازتعریف روابط میان بانکها، شرکتهای فناوری مالی و سایر بازیگران اقتصادی نیز اهمیت فزایندهای دارد.
در این چارچوب، همبانکی میتواند با ایجاد پیوند میان قابلیتهای تخصصی مجموعههای مختلف، زمینه کاهش هزینههای تکراری، افزایش بهرهوری، توسعه خدمات نوآورانه و بهبود تجربه مشتریان را فراهم کند.
با این حال، تحقق این الگو مستلزم بازنگری در برخی مقررات، اصلاح نگرشهای مدیریتی، طراحی سازوکارهای شفاف حکمرانی و ایجاد نظام منصفانه تقسیم منافع میان شرکای راهبردی است؛ الزاماتی که میتواند مسیر حرکت نظام بانکی ایران از ساختارهای جزیرهای به سمت یک اکوسیستم مالی مشارکتی را هموار کند.
0 دیدگاه