کشبک بروکر چیست و چه زمانی روی سودآوری تریدر اثر میگذارد؟
ریبیت بروکر یا کشبک به بازگشت بخشی از هزینه معاملات گفته میشود؛ هزینهای که میتواند از اسپرد، کمیسیون یا ترکیبی از این دو ایجاد شده باشد. ریبیت آلپاری نمونهای از طرحهایی است که برای کاربران واجد شرایط امکان کاهش بخشی از هزینه را فراهم میکند. هدف اصلی چنین برنامههایی کاهش هزینه معاملات فارکس است، نه ساختن سود مستقل از حرکت بازار.
اثر کشبک برای همه معاملهگران یکسان نیست. کسی که ماهانه چند معامله محدود دارد احتمالاً مبلغ بازگشتی کوچکی میبیند، اما اسکالپر یا تریدر پرحجم میتواند بعد از چند هفته تفاوت بیشتری در هزینه خالص مشاهده کند. با این حال، ریبیت فقط زمانی روی سودآوری اثر مثبت میگذارد که معاملهگر به دلیل آن تعداد معاملات یا حجم را افزایش ندهد. اگر کشبک به انگیزهای برای اورترید تبدیل شود، هزینه و زیان احتمالی میتواند از مبلغ بازگشتی بزرگتر شود.
کشبک از کدام بخش هزینه معامله میآید؟
در حساب استاندارد، بخش عمده هزینه ممکن است در اسپرد قرار گرفته باشد. بروکر میتواند بخشی از درآمد حاصل از این فاصله را در قالب ریبیت به معاملهگر برگرداند. در حسابهای ECN یا Raw، اسپرد معمولاً محدودتر است اما کمیسیون جداگانه وجود دارد و برنامه کشبک ممکن است بخشی از همان کمیسیون یا ترکیبی از هزینهها را جبران کند.
سوآپ و لغزش معمولاً باید جدا دیده شوند. اگر پوزیشن شبانه باز میماند، هزینه یا اعتبار سوآپ بخشی از نتیجه است و لزوماً در ریبیت جبران نمیشود. لغزش نیز تفاوت میان قیمت درخواستشده و قیمت اجراشده است و میتواند برای اسکالپر اهمیت زیادی داشته باشد. بنابراین معاملهگر نباید تصور کند کشبک همه هزینههای اجرای معامله را حذف میکند.
برای اندازهگیری اثر ریبیت فارکس چه مراحلی را طی کنیم؟
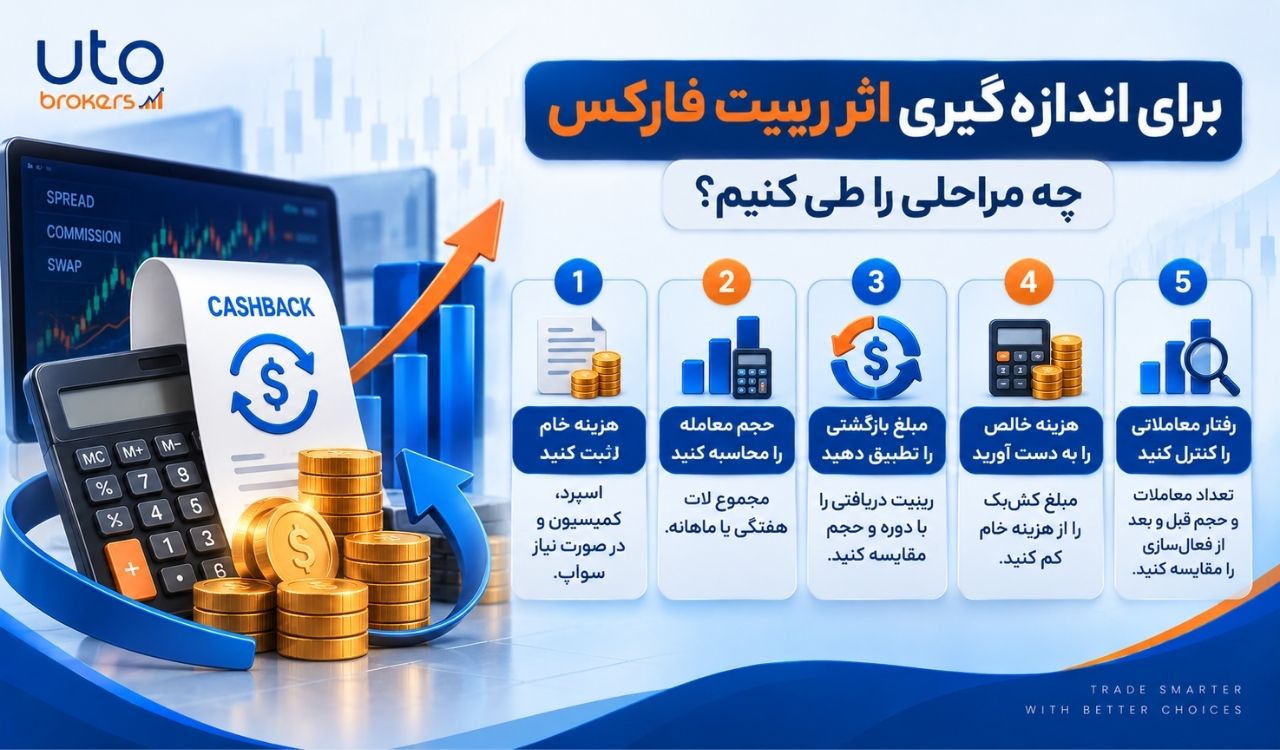
برای اینکه مشخص شود کشبک واقعاً سودآوری را بهتر کرده است، باید قبل و بعد از بازپرداخت را با یک روش ثابت مقایسه کرد. در ادامه مراحل اصلی این ارزیابی را توضیح میدهیم.
مرحله اول: هزینه خام را ثبت کنید
اسپرد، کمیسیون و در صورت نیاز سوآپ را برای هر حساب یا نماد ثبت کنید. بدون عدد پایه نمیتوان اثر ریبیت را اندازه گرفت.
مرحله دوم: حجم معامله را محاسبه کنید
مجموع لات هفتگی یا ماهانه را بنویسید. مبلغ کشبک بدون دانستن حجم فقط یک عدد جدا از عملکرد است.
مرحله سوم: مبلغ بازگشتی را تطبیق دهید
ریبیت دریافتی را با دوره و حجم مربوط مقایسه کنید. اگر اختلاف غیرمنتظره وجود دارد، روش محاسبه را قبل از افزایش فعالیت بررسی کنید.
مرحله چهارم: هزینه خالص را به دست آورید
مبلغ کشبک را از هزینه خام کم کنید و نتیجه را به ازای هر لات یا معامله محاسبه کنید. این عدد برای مقایسه بروکرها کاربردیتر است.
مرحله پنجم: رفتار معاملاتی را کنترل کنید
تعداد معاملات و حجم قبل و بعد از فعالسازی را مقایسه کنید. اگر فعالیت فقط به دلیل ریبیت بیشتر شده، نتیجه باید با احتیاط تفسیر شود.
ریبیت آلپاری چه زمانی میتواند برای یک تریدر مهم باشد؟
آلپاری چند نوع حساب با ساختار هزینه متفاوت دارد و معاملهگر باید ابتدا حساب مناسب را انتخاب کند. ریبیت روی حسابی ارزش دارد که از نظر اسپرد، کمیسیون، اجرا و پلتفرم با استراتژی هماهنگ باشد. اگر کاربر فقط به دلیل درصد کشبک حسابی با هزینه بیشتر انتخاب کند، ممکن است بعد از بازپرداخت نیز هزینه خالص بالاتر بماند.
برای اسکالپر، بازگشت بخشی از هزینه در تعداد زیاد معاملات میتواند اثر قابل توجهی ایجاد کند. فرض کنید استراتژی در یک ماه چند ده لات حجم تولید میکند؛ حتی اختلاف کوچک در هزینه هر لات بعد از تکرار زیاد به مبلغ محسوسی تبدیل میشود. در مقابل، معاملهگر سوئینگ با چند معامله در ماه ممکن است بیشتر به سوآپ و کیفیت اجرا اهمیت دهد تا مبلغ ریبیت.
همچنین باید زمان پرداخت را در نظر گرفت. تسویه منظم اجازه میدهد معاملهگر گزارش خود را با دورههای مشخص تطبیق دهد. اگر مبلغ بازگشتی دیر یا با روش مبهم محاسبه شود، ارزیابی اثر واقعی دشوارتر خواهد شد.
چه زمانی کشبک فارکس اثر مثبت خود را از دست میدهد؟
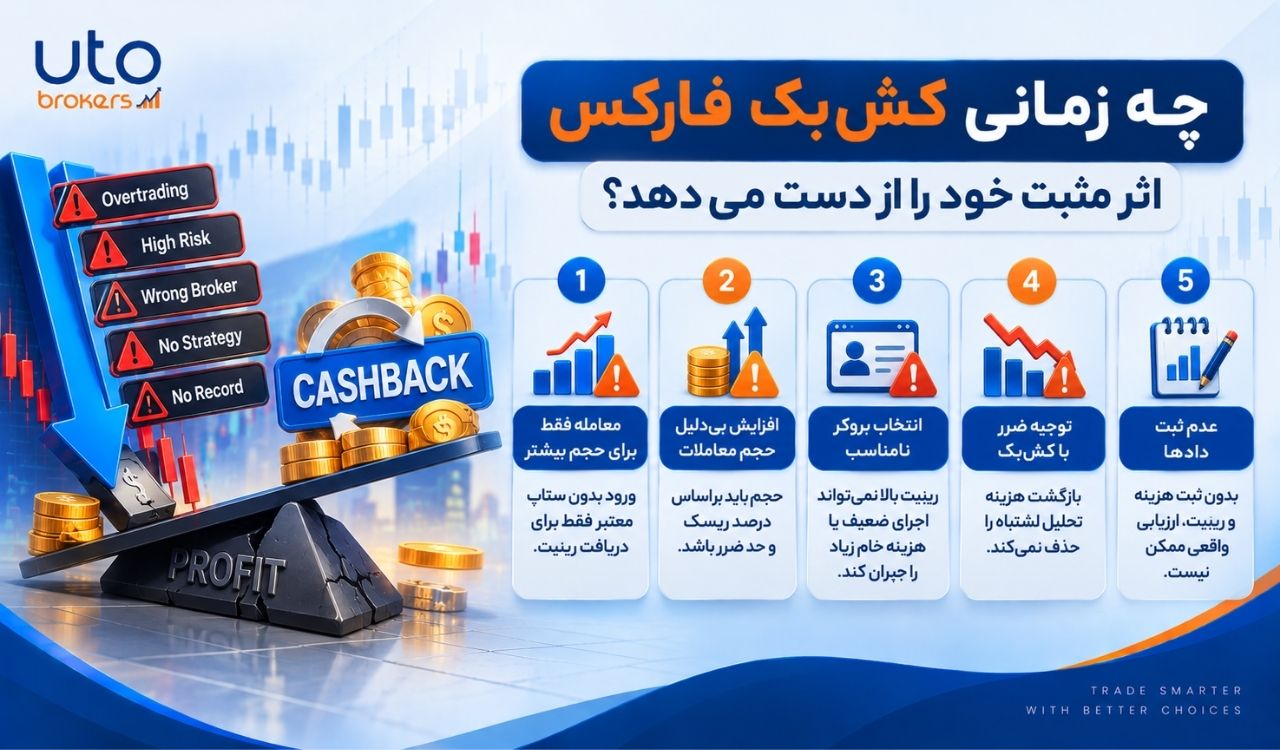
ریبیت مزیت هزینهای است، اما میتواند به محرک رفتاری نامناسب تبدیل شود. در ادامه شرایطی را بررسی میکنیم که احتمال دارد کشبک بهجای کمک به سودآوری، کیفیت تصمیم را کاهش دهد.
وقتی برای حجم بیشتر معامله میکنید
باز کردن پوزیشن بدون ستاپ معتبر فقط برای افزایش ریبیت منطقی نیست. هر معامله اضافی ریسک بازار و بخشی از هزینه غیرقابل بازگشت دارد.
وقتی حجم را بیدلیل بزرگ میکنید
اندازه پوزیشن باید از درصد ریسک و فاصله حد ضرر بیاید. مبلغ کشبک نباید در فرمول تعیین حجم نقش داشته باشد.
وقتی بروکر نامناسب را انتخاب میکنید
ریبیت بالا نمیتواند اجرای ضعیف، برداشت نامناسب یا هزینه خام زیاد را جبران کند. ابتدا کیفیت حساب و سپس بازپرداخت را بسنجید.
وقتی زیان معاملاتی را با کشبک توجیه میکنید
بازگشت هزینه بخشی از ضرر ناشی از تحلیل اشتباه را حذف نمیکند. استراتژی باید بدون در نظر گرفتن ریبیت مزیت آماری داشته باشد.
وقتی داده ثبت نمیکنید
اگر هزینه و مبلغ بازگشتی در ژورنال نیستند، نمیتوانید تشخیص دهید کشبک واقعاً چه سهمی از نتیجه ماهانه داشته است.
کشبک را چگونه در گزارش سودآوری وارد کنیم؟
در پایان ماه، نتیجه معاملات را در سه سطح بنویسید: سود و زیان ناخالص، نتیجه بعد از هزینهها و نتیجه بعد از اضافه شدن ریبیت. تفاوت سطح دوم و سوم اثر مستقیم کشبک را نشان میدهد. سپس این مبلغ را به حجم ماهانه تقسیم کنید تا اثر به ازای هر لات مشخص شود.
برای مقایسه دو بروکر نیز بهتر است همین معیار استفاده شود. درصدهای تبلیغی ممکن است متفاوت باشند، اما هزینه خالص به ازای هر لات نشان میدهد کدام حساب برای سبک شما اقتصادیتر بوده است. اگر چند نماد معامله میکنید، هزینه و ریبیت هر بازار را جدا ثبت کنید.
در نهایت، کشبک زمانی روی سودآوری اثر مفید دارد که بدون تغییر استراتژی بخشی از هزینه طبیعی را پس بگیرد. اگر معاملهگر برای دریافت آن بیشتر ترید کند، مزیت مالی با ریسک رفتاری جایگزین میشود. ریبیت ابزار بهینهسازی هزینه است، نه دلیل ورود به بازار.
این تفاوت را در ژورنال ثبت بازبینی کنید.
0 دیدگاه